
Aplikasi Need Base Solution membantu merancang kewangan anda
Kami baru bangunkan aplikasi NEED BASE SOLUTION menggunakan vibe coding.
Aplikasi ini membantu konsultan INFAQ Consultancy untuk membuat analisis kewangan prospek dan seterusnya membantu prospek membuat perancangan kewangan asas;
1. Simpanan kecemasan
2. Perlindungan takaful
3. Pelaburan dan persaraan
Berikut adalah contoh satu sampel kes;
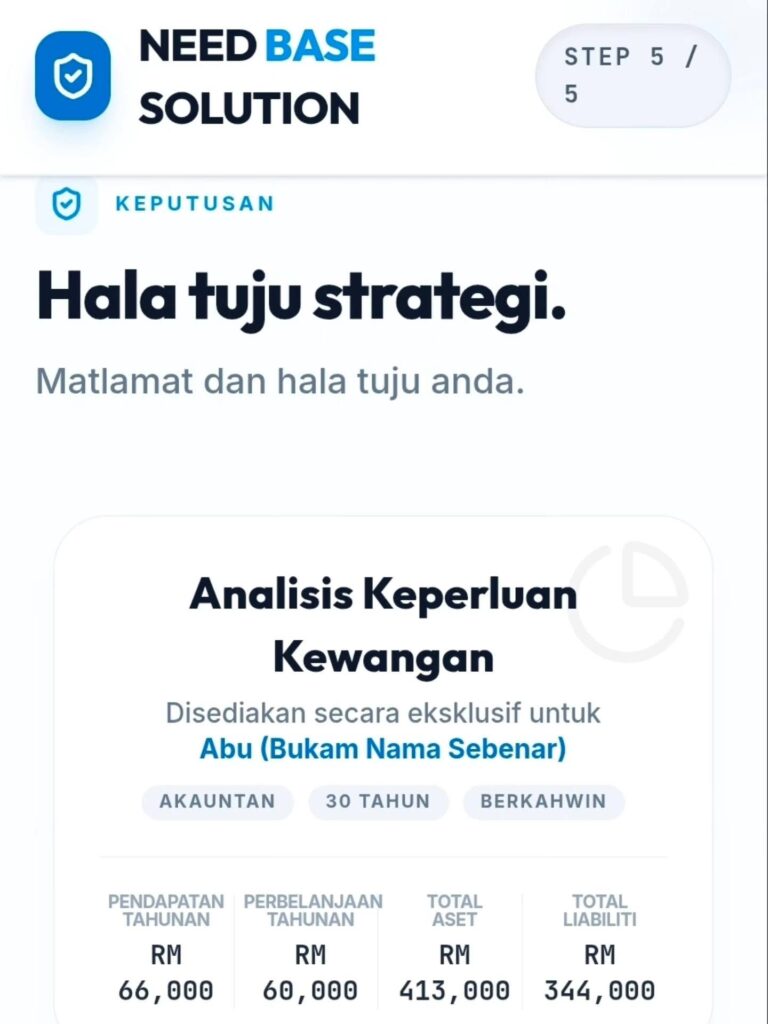
Abu (bukan nama sebenar), seorang akauntan yang berusia 30 tahun dengan pendapatan RM5,500 sebulan.
Berikut adalah analisis kewangan yang dibuat;
Maklumat asas
CASHFLOW / ALIRAN TUNAI
– Pendapatan RM5,500 sebulan / RM66,000 setahun
– Perbelanjaan RM5,000 sebulan / RM60,000 setahun
NETWORTH / NILAI ASET BERSIH
ASET
– Tunai / Simpanan RM10,000
– Hartanah RM350,000
– Pelaburan lain termasuk KWSP, unit trust dsb. RM53,000
– TOTAL ASET RM413,000
LIABILITI
– Hutang Perumahan RM300,000
– Hutang Kereta RM28,000
– Hutang Pendidikan RM16,000
– TOTAL LIABILITI RM344,000
NILAI ASET BERSIH RM69,000
Daripada maklumat kewangan di atas, berikut ialah beberapa analisis keperluan kewangan yang diperlukan
1. SIMPANAN
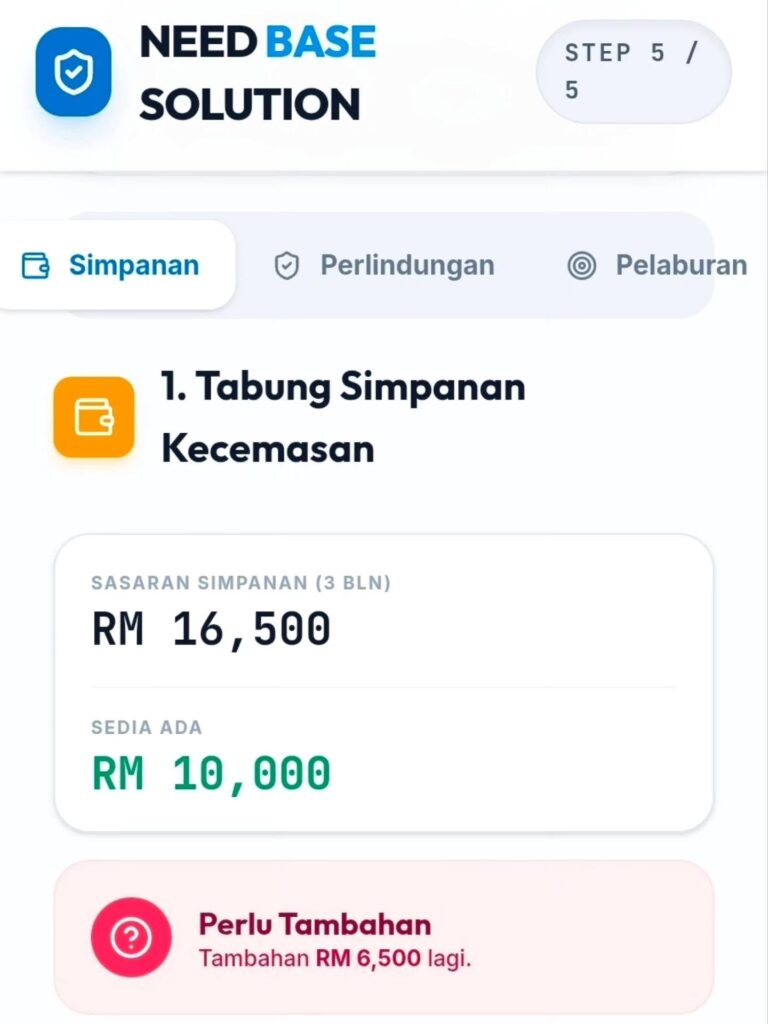
SIMPANAN minimum sebaiknya bersamaan 3 bulan pendapatan. Tujuannya adalah untuk sekiranya berlaku KECEMASAN yang tidak dilindungi takaful seperti duit hilang, kereta rosak, paip bocor dan sebagainya.
Dalam kes ini, pendapatan Abu ialah RM5,500 sebulan maka dia perlukan RM16,500 sebagai SIMPANAN KECEMASAN.
Maka dia masih shortfall RM6,500
2. PERLINDUNGAN
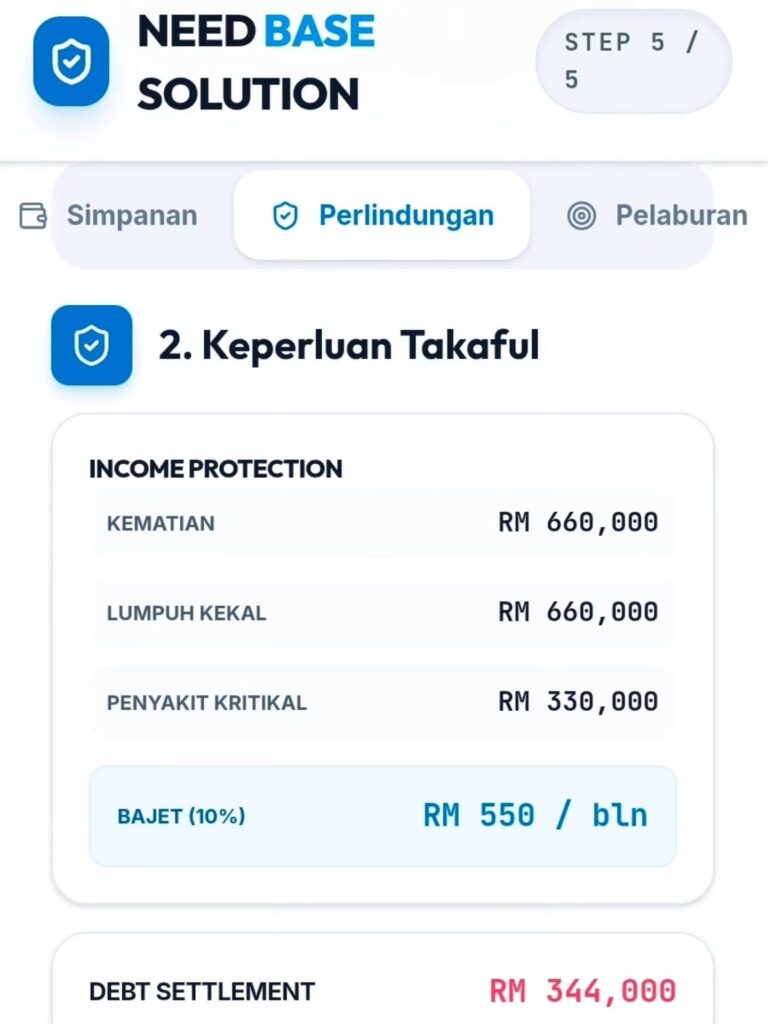
PERLINDUNGAN kewangan melalui TAKAFUL untuk menghadapi 3 FINANCIAL DISASTER atau MALAPETAKA KEWANGAN iaitu kemat¡an, lumpuh kekal dan sakit kritikal.
Ada 2 fungsi utama PERLINDUNGAN TAKAFUL iaitu;
1. INCOME PROTECTION atau PERLINDUNGAN PENDAPATAN
Sebab sekiranya berlaku 3 musibah besar tadi, maka kita sudah tidak lagi mampu bekerja dan ketiadaan pendapatan
2. DEBT SETTLEMENT atau PENYELESAIAN HUTANG
Selain sudah tiada pendapatan, komitmen hutang masih perlu diselesaikan maka perlunya takaful untuk cover hutang piutang tersebut
3. PELABURAN
PELABURAN diperlukan untuk PERSARAAN
Ada beberapa langkah yang dibuat dalam perancangan PERSARAAN ini.
1. SASARAN PERSARAAN.
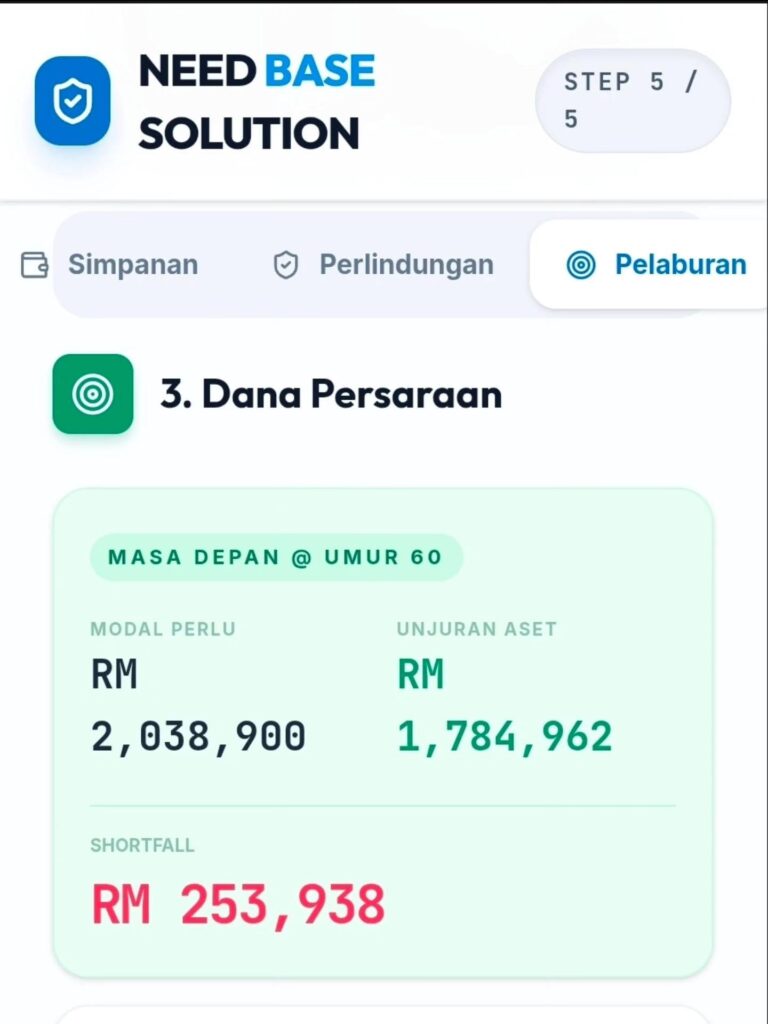
Dalam kes ini, Abu menyasarkan untuk bersara pada umur 60 tahun yakni 30 tahun lagi
2. INFLASI & KOS SARA HIDUP
Dalam kes ini, anggaran inflasi 3% setahun dan dianggarkan selepas bersara kos tersebut akan menyusut menjadi 70% sahaja daripada kos terakhir
3. ANGGARAN TABUNGAN PERSARAAN
Berdasarkan aset yang ada hari ini, berapa amaun tersebut pada usia persaraan dengan anggaran keuntungan purata 5%
4. JURANG (SHORTFALL) PERSARAAN
Akhir sekali akan dapat berapakah GAP amaun. Jadi, Abu boleh membuat perancangan pelaburan tambahan untuk memastikan jumlah tersebut dapat dicapai pada umur persaraan kelak.
Sumber dari FB Afyan Mat Rawi

Neraka Wang Aidilfitri-Ubah ‘Mindset’ Kepada Menyimpan Lebih Awal
Wajib ada ilmu sebelum membeli emas

Adakah Saya Dengki ?
About Author

Afyan
AFYAN merupakan seorang trainer dan perunding bertauliah Islamic Financial Planner (IFP) di INFAQ Consultancy dan terlibat dalam bidang perkhidmatan kewangan sejak tahun 2003 hingga sekarang. Klik “Tentang Saya” untuk detail. Ikuti beliau di Facebook | Instagram | Telegram | Twitter | Youtube | TikTok | Whatsapp