Isu hibah takaful RM1 juta yang sedang dicabar ini sebenarnya menjadi satu wake-up call untuk seluruh industri takaful mengambil iktibar. Selama bertahun-tahun-tahun-tahun, hibah takaful sering dipromosikan dengan mesej bahawa ia adalah jalan pintas untuk elak faraid. Ramai juga ejen menambah naratif bahawa hibah takaful tidak boleh dicabar, seolah-olah ia satu jaminan mutlak yang tidak boleh
Perkembangan kes hibah takaful RM1 juta yang sedang dicabar. Kos guaman yang mencecah ratusan ribu ringgit terpaksa ditanggung oleh si balu semata-mata untuk mempertahankan hak yang sepatutnya beliau terima. Oleh sebab itu, saya ingin mengulangi cadangan supaya pengendali takaful menyediakan satu bentuk perlindungan tambahan dalam bentuk jaminan guaman. Ini bukan sahaja melindungi peserta, malah memberikan
WeKongsi tidak tertakluk di bawah FSA/IFSA 2003 dan tidak bernaung bawah Bank Negara Malaysia kerana ia bukan syarikat takaful atau insurans. Ia juga tidak tertakluk kepada Suruhanjaya Sekuriti Malaysia kerana ia bukan syarikat pelaburan. Sebagaimana digital currency yang bukan mata wang rasmi, Shopee atau Lazada yang bukan pasar raya, Grab yang bukan teksi, dan AirBnB
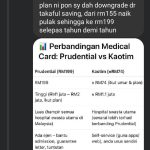
NAK BATALKAN MEDICAL CARD SEBAB REPRICING DAN LANGGAN YANG LEBIH MURAH? Akhir-akhir ini, memang ramai yang terkesan dengan kenaikan harga medical card akibat repricing. Setiap minggu ada sahaja mesej masuk, sama ada daripada pelanggan sedia ada atau prospek baharu, mengadu tentang kenaikan caruman. Ada yang rasa kecewa, ada yang rasa marah, malah ada juga yang
Saya pernah diugut saman oleh seorang leader ejensi takaful selepas saya dedahkan satu kes kes misleading yg melibatkan ejensinya. Jadi saya tak hairan melihat respon segelintir ejen takaful merentan dan meroyan selepas saya buktikan bahawa hibah takaful boleh dicabar. Inilah harga yg perlu dibayar apabila membongkar sisi hitam industri takaful. Ia berlaku tahun 2022 Kali
Semoga dipermudahkan. Jarang-jarang saya jumpa claim medical card sehingga melebihi setengah juta. Bagi yang ada medical card, jaga baik-baik, kita tak tahu bila kita akan gunakan. Bagi yang belum ada, usahakanlah. Boleh juga tengok alternatif medical card yang ada iaitu crowd sharing medical, antaranya WeKongsi. Sesuai untuk tambah coverage medical card sedia ada atau bagi
7 Sebab kenapa kita sebenarnya tidak memerlukan pun takaful dan medical card 1. Dapat jimatkan banyak duit Bayangkan jika kita bayar takaful RM200 sebulan, tapi jika kita tidak langgan, kita boleh jimat RM2,400 setahun. Dalam 10 tahun, kita boleh jimat dan simpan RM24,000. Bayangkan kalau 100 tahun, kita boleh jadi jutawan hanya dengan tidak perlu
UNPOPULAR OPINION: Medical card hanya sesuai untuk orang yang ada duit lebih. Ia tak sesuai untuk golongan M40 dan sesetengah B40. Walaupun medical card menawarkan kemasukan hospital swasta secara cashless, namun perlu juga sediakan dana simpanan kecemasan untuk menghadapi beberapa situasi berikut 1. Guarantee Letter (GL) ditolak Jika GL ditolak atau tidak dapat dikeluarkan, pelanggan
Alhamdulillah, dah nampak beberapa orang ejen takaful yang dahulunya gunakan ayat “hibah takaful untuk bayar hutang” dalam marketing mereka, dah betulkan. Jomm kita biasakan yang betul dan betulkan yang biasa. Hibah takaful bukan untuk bayar hutang. Jika nak jadikan takaful sebagai instrumen pembayaran hutang, gunakan penamaan biasa dan bukan penamaan hibah. Hibah dalam takaful sesuai
Kalau kita sihat sejahtera tanpa ada sakit, memang banyak pilihan untuk ambil takaful. Macam-macam produk, perlindungan, syarikat, dan agen yang boleh bantu. Tapi, macam mana kalau kesihatan kita tak sempurna? Kalau dah ada penyakit tertentu? Tak perlu risau, peluang kedua masih ada! Mungkin ramai yang fikir apabila ada masalah kesihatan, terus tak boleh dapat perlindungan