
“Medical card naik sebab BNM suruh”- betulkah begitu?
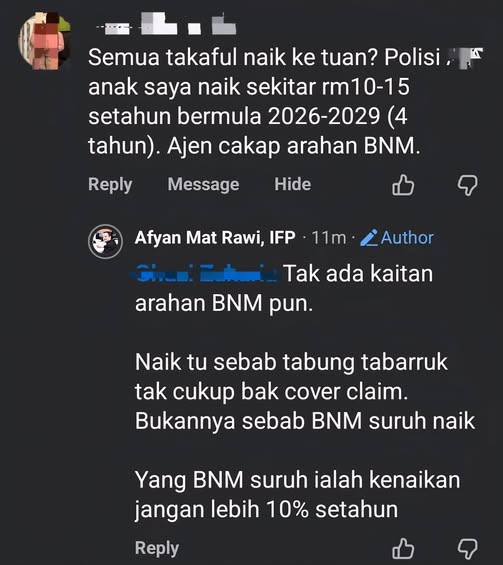
“Medical card naik sebab BNM suruh.”
Sedap-sedap sahaja sesetengah ejen takaful tunggang nama BNM apabila berlaku repricing medical card.
Semua benda mahu dilepaskan kepada regulator.
Seolah-olah Bank Negara Malaysia bangun pagi-pagi lalu umum:
“Hari ini kita naikkan semua medical card.”
Hakikatnya bukan begitu.
Ya, BNM memang regulator industri.
Tetapi ramai ejen lebih selesa memberi jawapan simplistik untuk menutup kelemahan sesetengah produk dan syarikat yang claim ratio tinggi serta tabung tabarru’ sudah koyak rabak.
Akhirnya pelanggan pula jadi makin keliru.
Apabila repricing berlaku, tunggang nama BNM.
Apabila produk dimansuhkan, tunggang lagi nama BNM.
Saya masih ingat lagi suatu ketika dahulu apabila ada syarikat takaful besar menamatkan produk elaun hospital mereka.
Segelintir ejen terus jaja nama BNM. Walhal isu itu berlaku pada syarikat mereka sahaja.
Sama juga apabila ada syarikat takaful besar yang sudah tidak lagi menawarkan medical card non deductible.
Sekali lagi nama BNM ditunggang oleh segelintir ejen.
Susah sangat ke hendak ceritakan realiti sebenar kepada masyarakat?
Sebenarnya bukan susah pun.
Ceritakanlah tentang kos hospital swasta naik.
Kos rawatan naik.
Kos ubat naik.
Bilangan claim pula meningkat mendadak selepas pandemik.
Dalam takaful, claim dibayar daripada tabung tabarru’.
Apabila duit keluar lebih laju daripada duit masuk, syarikat memang terpaksa melakukan repricing supaya pelan kekal sustainable.
Itulah isu sebenar yang ramai malas mahu terangkan kepada pelanggan.
BNM pula hanya menetapkan framework dan pemantauan tertentu supaya kenaikan tidak terlalu mendadak kepada pelanggan.
Itu beza besar.
BNM bukan arbitrari suruh semua syarikat naikkan medical card sesuka hati.
Hakikatnya, semuanya berkait dengan portfolio dan claim sesuatu produk.
Ada syarikat popular, tapi tabung tabarru’ dan claim sudah koyak rabak.
Ada juga syarikat yang tidak popular tetapi tabung risiko mereka masih terkawal.
Sebab itu ada medical card yang 10 tahun baru repricing.
Tetapi dalam masa yang sama, ada pelanggan mengadu medical card mereka naik saban tahun sejak awal sign up.
Akhirnya pelanggan jadi mangsa kekeliruan kerana semua benda mahu dipermudahkan dengan ayat:
“Ini arahan BNM.”
Sebagai ejen takaful, tugas kita sepatutnya mendidik pelanggan.
Bukan mencari jalan paling mudah untuk “pass” isu kepada regulator.
Dan kepada pelanggan pula, jangan mudah percaya bulat-bulat cakap ejen, termasuk saya.
Buat due diligence sendiri.
Populariti syarikat bukan ukuran.
Populariti ejen pun bukan ukuran.
Sumber dari FB Afyan Mat Rawi

SeminarBMW Bersama Malaysian Industry-Government Group for High Technology (MIGHT)
Dulu yakin nak saman, sekarang senyap

Hati-Hati : Scam Alert !
About Author

Afyan
AFYAN merupakan seorang trainer dan perunding bertauliah Islamic Financial Planner (IFP) di INFAQ Consultancy dan terlibat dalam bidang perkhidmatan kewangan sejak tahun 2003 hingga sekarang. Klik “Tentang Saya” untuk detail. Ikuti beliau di Facebook | Instagram | Telegram | Twitter | Youtube | TikTok | Whatsapp